Receba todo domingo à noite em seu e-mail nossa newsletter com exercícios reais de análise de dados econômicos e financeiros, envolvendo muito estatística, econometria, machine learning e inteligência artificial em R e Python. Tudo o que você precisa saber para estar antenado no mundo dos dados!
30 anos de Brasil em 7 gráficos (e a conta que o próximo presidente herda)
|
EDIÇÃO #212 · ESPECIAL ELEIÇÃO | NEWSLETTER SEMANAL DA ANÁLISE MACRO 30 anos de Brasil em 7 gráficos (e a conta que o próximo presidente herda)Fala, Reader, tudo certo por aí? Hoje o Brasil escolheu o presidente da República para os próximos quatro anos e eu vim te propor olhar 30 anos de Brasil em gráficos. São os mesmos que publiquei no Instagram da Análise Macro nas últimas semanas, um indicador por vez, com faixas por mandato. No fim, a conta que, na minha visão, é o principal problema do país — qualquer que seja o resultado das urnas. Spoiler: os dados não votam, mas avisam. Bora lá? 📈 Dois Brasis: 3,1% e 0,9%
O PIB acumulado em quatro trimestres conta uma história em duas partes. Entre 1996 e 2013, o Brasil cresceu 3,1% ao ano em média. De 2014 em diante, 0,9% ao ano. É quase um terço do ritmo anterior. Os picos e vales são conhecidos: fundo de −0,4% em 1999, novo tombo em 2009 (−1,2%), rebote de +7,5% em 2010 — o maior da série —, e depois o mais fundo de todos, −4,5% em 2016. Em 2020, −3,3% na pandemia. No segundo trimestre de 2026, estamos em 1,9% em quatro trimestres. 2025 fechou em 2,3%. A quebra de 2014 é o fato central da história recente — e vai aparecer de novo lá embaixo, quando falarmos da dívida. 🎯 A inflação que o país domou
O IPCA em 12 meses saiu de um pico de 17,2% em maio de 2003 e está hoje em 4,58% (setembro/2026), com meta de 3,0%. Ainda está acima da meta, mas o patamar é outro planeta. O regime de metas, instituído em 1999 com meta de 8%, atravessou todos os governos. A meta foi estourada mais de uma vez, mas o regime sobreviveu. É uma das instituições macroeconômicas mais duráveis que o país construiu. Guarde: domar a inflação crônica foi uma conquista. Mantê-la ancorada é uma vigilância permanente. 💸 O juro que não cede
A Selic efetiva saiu de 45,9% em novembro de 1997 para a mínima histórica de 1,90% em setembro de 2020, e hoje roda a 13,65%. O juro real ex-ante — Selic esperada para o ano seguinte descontada da inflação esperada para o mesmo ano, pela equação de Fisher (dividindo, não subtraindo) — fez trajetória parecida. Máximo de 11,4% em dezembro de 2001. Negativo em −0,44% em novembro de 2020. E hoje, setembro de 2026, está em 7,39%. Esse 7,39% não é um número qualquer. É o "r" da conta que vamos fazer lá embaixo. 👷 Emprego em mínima e colchão externoNem tudo vai mal. A desocupação, pela PNAD Contínua, bateu 14,9% no trimestre terminado em setembro de 2020 e caiu para 5,1% em dezembro de 2025 — a mínima da série, que começa em 2012. No trimestre até agosto de 2026, 5,3%. As reservas internacionais saíram de US$ 37,8 bilhões em janeiro de 2003 para o pico de US$ 388,1 bilhões em junho de 2019, e estão hoje em US$ 362,8 bilhões. É o colchão que diferencia o Brasil de hoje do de 1999 ou 2002. A mensagem é importante: a vulnerabilidade mudou de lugar. Saiu do setor externo e foi para o fiscal. É aí que mora o problema. 🏛️ Onde mora o problema: as contas públicas
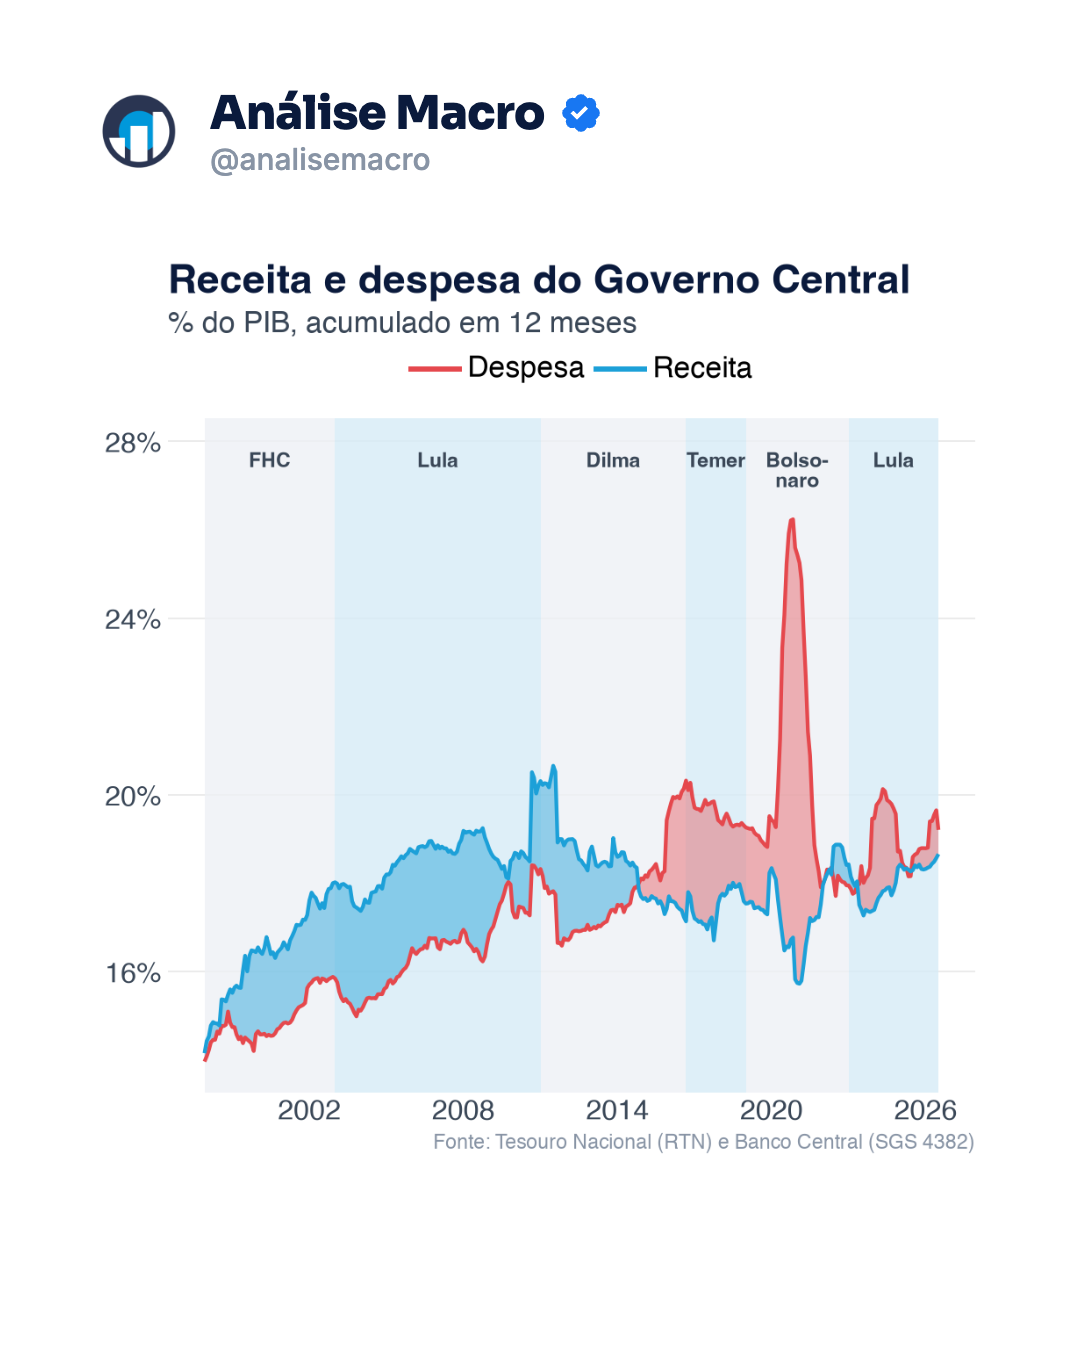
Comece pelo Governo Central. Em dezembro de 1997, ele gastava 14,0% do PIB. Em julho de 2026, gasta 19,2%. A receita líquida também subiu, de 14,2% para 18,7% — mas desde 2014 ficou abaixo da despesa em 126 de 151 meses. A área azul é superávit; a vermelha, déficit. Desde 2014, o vermelho virou a regra. Duas armadilhas no gráfico: o pico de 26,2% do PIB em novembro de 2020 é a pandemia, e não diz nada sobre a tendência. E o salto da receita no fim de 2010 não é arrecadação: é a capitalização da Petrobras (cessão onerosa), que fica doze meses na soma móvel.
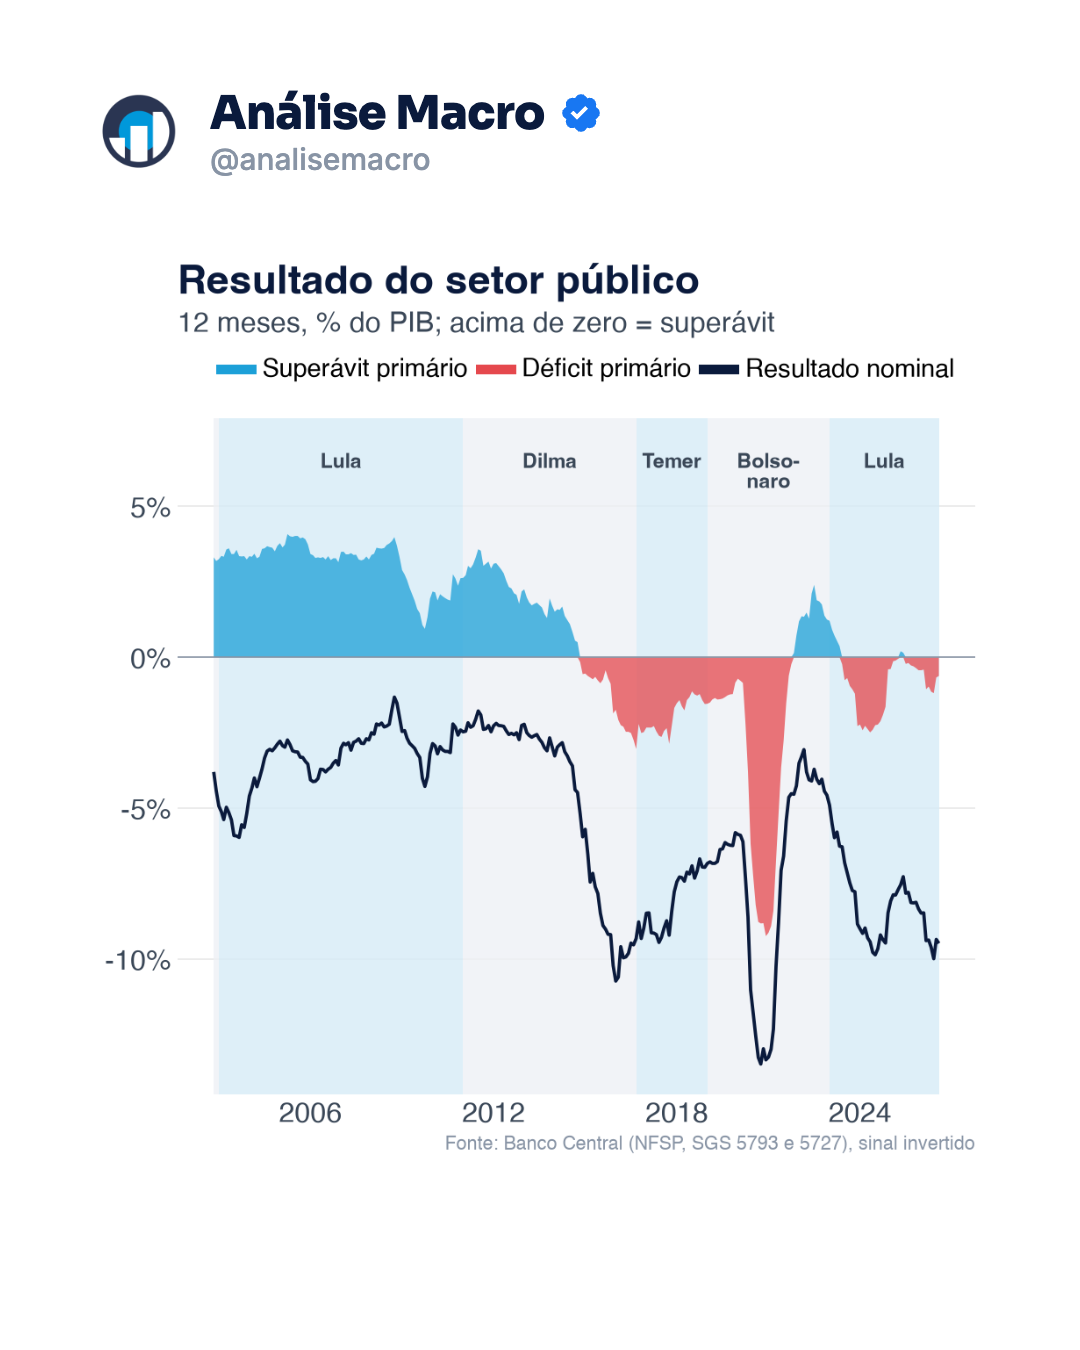
No setor público consolidado (União, estados, municípios e estatais), o resultado primário bateu +4,1% do PIB em abril de 2005, e teve média de +3,2% entre 2003 e 2010. Desde 2014, o déficit virou regra. Mínimo de −9,2% em dezembro de 2020 (pandemia). Hoje, −0,62% em agosto de 2026. O resultado nominal — que inclui os juros — está em −9,5% do PIB. É essa diferença entre primário e nominal que, ano após ano, empilha dívida.
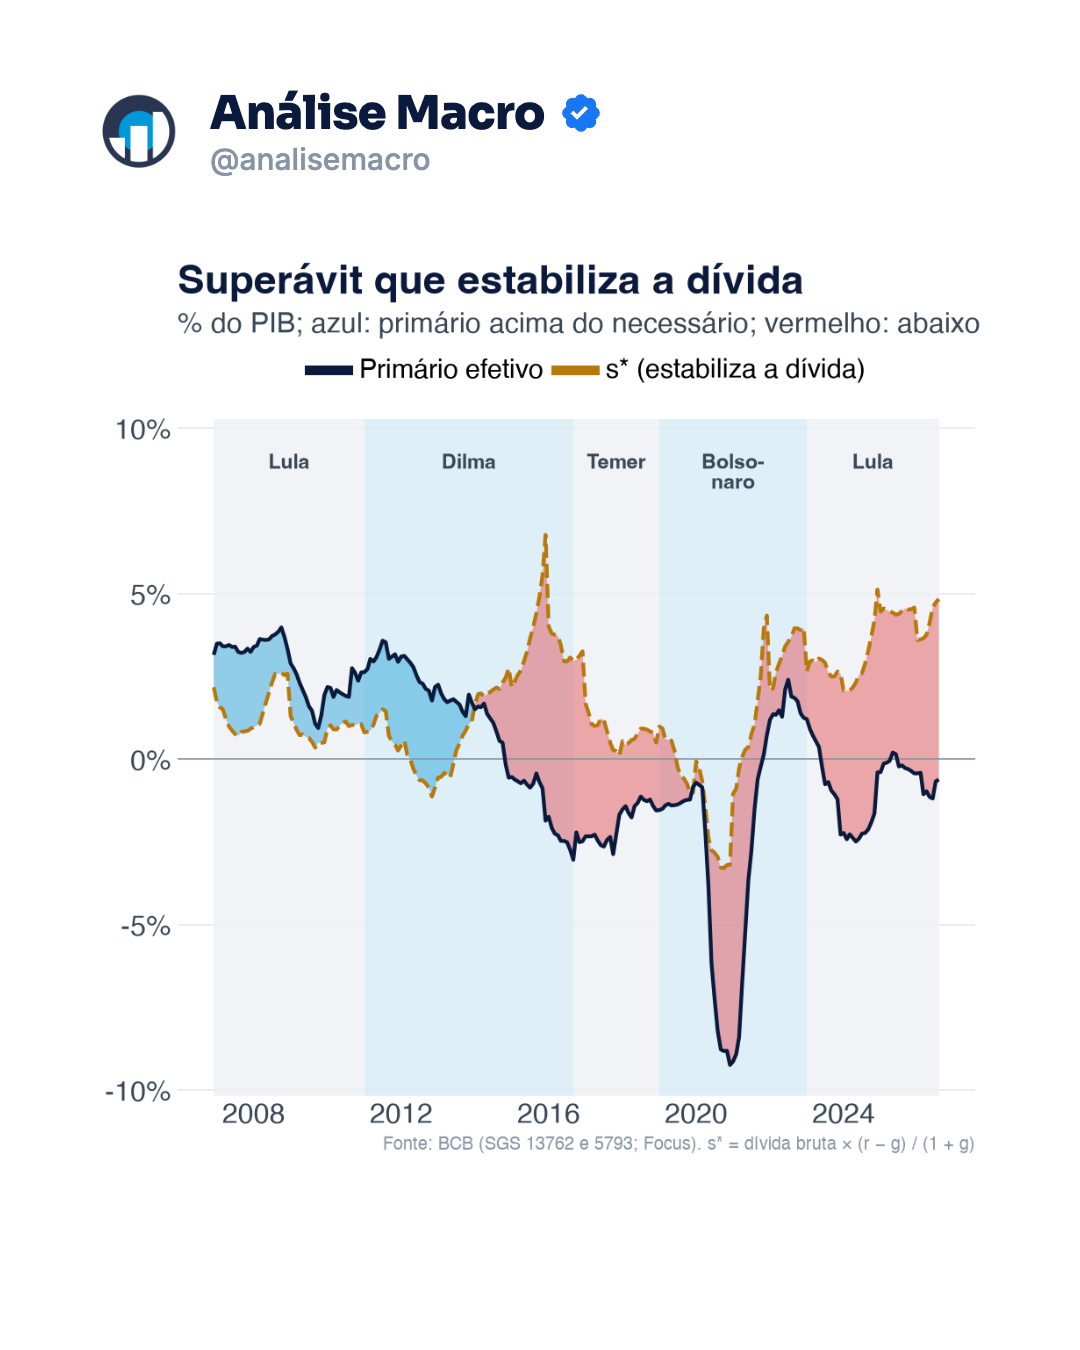
A dívida bruta do governo geral teve mínimo de 51,3% em dezembro de 2011, bateu 87,7% na pandemia e está em 82,9% em agosto de 2026. A dívida líquida saiu de 30,0% em janeiro de 2014 para 69,3% hoje — o maior nível desde 2006. O Focus mais recente projeta dívida bruta de 100% do PIB em 2035. Esse é o pano de fundo para a conta a seguir. 🧮 O exercício: quanto de superávit estabiliza a dívida?Essa é a conta que, na minha visão, importa — e que quem vencer hoje terá que encarar amanhã. Vamos por partes. Passo 1 — a equação. Em versão discreta: b(t) = b(t−1) × (1 + r) / (1 + g) − s(t) Onde b é dívida/PIB, r é o juro real da dívida, g é o crescimento real do PIB e s é o superávit primário/PIB. Passo 2 — estabilizar é fazer b(t) = b(t−1). Com uma manipulação algébrica simples: s* = b × (r − g) / (1 + g) Na apostila de Macroeconomia do doutorado (cap. 19, "A Restrição Orçamentária do Governo"), a versão em tempo contínuo dá o mesmo recado: o que pesa não é o juro, é quanto o juro real supera o crescimento. Se r < g, a dívida converge sozinha. Se r > g, qualquer superávit abaixo do exato faz a dívida crescer sem parar. É literalmente o mesmo tipo de conta que foi feita em 1998–99, no acordo com o FMI: dívida de 50%, juro real de 10%, crescimento de 3% e déficit primário de 1% implicavam que a dívida cresceria ~3,25% do PIB ao ano, e estabilizar exigia superávit de ~3,25% — a ordem de grandeza do ajuste pactuado. Passo 3 — os números de hoje. Com dívida bruta de 82,9% em agosto de 2026: Cenários — superávit primário estabilizador (s*) Cenário "hoje": r = 7,4% · g = 2,0% → s* ≈ 4,4% do PIB Focus de longo prazo: r ≈ 6,3% (Selic 10%, IPCA 3,5%) · g = 2,0% → s* ≈ 3,5% do PIB Otimista: r = 4,0% · g = 2,5% → s* ≈ 1,2% do PIB Pessimista: r = 7,4% · g = 1,3% → s* ≈ 4,9% do PIB Resultado efetivo hoje:−0,62% (déficit) Distância para o cenário central: 4 a 5 pontos do PIB O próprio Focus reforça: dívida bruta projetada em 100% do PIB em 2035, com primário chegando apenas a +0,9% naquele ano. A conta não fecha. Passo 4 — a mesma conta, mês a mês, desde 2006. Refiz o s* para cada mês em que há dados da dívida bruta e comparei com o primário que de fato aconteceu:
Como cada ponto foi calculado:
A média de cada período (média simples dos meses): Primário efetivo × superávit que estabiliza a dívida (s*), % do PIB Dez/2006–2008: primário +3,5% · s* 1,5% → sobra de 2,0 pontos 2009–2013: primário +2,3% · s* 0,5% → sobra de 1,8 ponto 2014–2019: primário −1,2% · s* 1,8% → falta de 3,0 pontos 2020–2021: primário −4,7% · s* −0,6% → falta de 4,1 pontos 2022–ago/2026: primário −0,3% · s* 3,5% → falta de 3,8 pontos Hoje (ago/2026): primário −0,6% · s* 4,8% → falta de 5,5 pontos Como ler: quando o primário fica acima do s*, a dívida tende a cair; abaixo, tende a subir. Até 2013 houve sobra. Desde 2014, falta. Dois pontos do gráfico merecem atenção. Em dezembro de 2015, o s* bateu 6,8%: juro real esperado de 7,4% e PIB esperado de −2,7%. Juro alto com economia encolhendo é a pior combinação possível para a dívida. Em outubro de 2020, foi o contrário: com juro real esperado negativo, o s* caiu a −3,3%, e mesmo um déficit teria segurado a dívida. Por que o s* de hoje (4,8%) é maior que o do cenário "hoje" do card acima (4,4%)? Porque a série usa o PIB que o Focus espera para o ano seguinte, 1,5%, e o card usa 2%. Meio ponto de crescimento a menos custa uns 0,4 ponto do PIB a mais de superávit. O exercício completo vai estar no nosso novo curso de Análise de Conjuntura usando IA. Passo 5 — limitações, com honestidade:
📊 Modelo da semana: SolowAmarrando com o "g" da conta: por que o Brasil passou de 3,1% para 0,9%? O Modelo de Solow dá a bússola. Capital tem rendimentos decrescentes. Acumular máquina, prédio, infraestrutura não sustenta crescimento no longo prazo. O que sustenta é a produtividade total dos fatores — o famoso "resíduo de Solow". Aplicado à nossa conta: no longo prazo, o único jeito indolor de estabilizar a dívida é aumentar o g. E aumentar o g, em Solow, é produtividade — não é capital. É educação, inovação, ambiente de negócios — tudo o que faz a mesma hora de trabalho render mais. Por isso o cenário otimista daquele card ali em cima é tão poderoso. Se o próximo governo conseguir mexer no (r − g) — reduzindo o prêmio de risco e elevando a produtividade —, o tamanho do ajuste fiscal cai muito. É a saída menos dolorosa que existe. 📄 Papers da semanaLarge Language Models as Voting Mechanisms — Raša Karapandža e Yaw Nyarko (NBER w35839, out/2026). Os autores modelam um LLM como uma regra de votação: cada prompt é uma eleição, as respostas possíveis são candidatos e as probabilidades de saída são os "votos" vindos dos dados de treino. Como regras de votação podem gerar ciclos de Condorcet, as recomendações par a par podem ser intransitivas. Com o ChatGPT-4o, eles encontram milhões desses ciclos em escolhas de investimento entre empresas do S&P 100. No dia da eleição, um lembrete útil: agregar preferências é difícil até para uma máquina. Não terceirize o voto — nem a análise — para um chatbot. Scaling Up Counseling with AI: Evidence from a Nationwide Experiment — BID. Experimento nacional avaliando chatbots em serviços de aconselhamento. Evidência causal de IA no setor público. É a outra metade da conta fiscal que fizemos aqui: não basta discutir o tamanho do gasto, importa a qualidade dele. 📘 Livros da semana: Python para análise de dados econômicosAmarrando: todos os gráficos desta edição foram coletados e desenhados em Python, com um agente de IA, a partir das APIs do BCB e do IBGE — e cada número conferido contra a fonte primária. Se você quer aprender a fazer o mesmo:
🧠 Insight finalQuem vencer hoje vai assumir com a mesma equação na mesa: s* = b × (r − g) / (1 + g). Dá para mexer no s (superávit, via ajuste fiscal), no r (credibilidade, prêmio de risco) e no g (produtividade, reforma, inovação). Não dá para ignorar os três. Os dados não votam. Mas avisam. Guarde esta edição e refaça a conta daqui a um ano, com os números novos. E me conta: qual desses três — s, r ou g — você acha que o próximo governo consegue mover primeiro? Se quiser aprender mais sobre como construir esses gráficos, veja nosso curso sobre Análise de Conjuntura usando IA. 📎 Material da semana 📄 Resumo da semana (PDF) — o digest completo das newsletters que embasou esta edição. 🎧 Ouça em podcast — o resumo da semana em áudio. Um abraço, A verdade está nos dados. Qual tópico você tem maior interesse? Selecione abaixo:
Saber suas preferências me ajuda a direcionar o melhor conteúdo pra você :) |



Boletim AM
Receba todo domingo à noite em seu e-mail nossa newsletter com exercícios reais de análise de dados econômicos e financeiros, envolvendo muito estatística, econometria, machine learning e inteligência artificial em R e Python. Tudo o que você precisa saber para estar antenado no mundo dos dados!
EDIÇÃO #215 | EDIÇÃO ESPECIAL | NEWSLETTER SEMANAL DA ANÁLISE MACRO Pus nove IAs para prever o IPCA. Aqui está onde elas erram. Fala, Reader, tudo bem? Na edição passada, eu contei que um projeto sobre modelos fundacionais de séries temporais estava me tirando o sono. Hoje eu mostro qual é. A pergunta era simples de enunciar e difícil de responder: modelos de IA pré-treinados em milhões de séries, usados sem nenhum treino no IPCA, conseguem prever a inflação brasileira tão bem quanto o...
EDIÇÃO #214 | NEWSLETTER SEMANAL DA ANÁLISE MACRO Um chope no Leblon Fala, Reader, como foi a semana pós-feriado? Por aqui, foi muito cansativa: começo da Black Friday e também um ritmo mais intenso nos estudos. Estou tocando um projeto sobre modelos fundacionais de séries temporais que está me tirando um pouco o sono. Mas faz parte, né? Entre um paper e outro, gosto de dar uma caminhada no fim da manhã para abrir a mente para novas ideias. Sentir aquele vento do mar me traz uma calma e uma...
EDIÇÃO #214 | NEWSLETTER SEMANAL DA ANÁLISE MACRO Um chope no Leblon Fala, Reader, como foi a semana pós-feriado? Por aqui, foi muito cansativa: começo da Black Friday e também um ritmo mais intenso nos estudos. Estou tocando um projeto sobre modelos fundacionais de séries temporais que está me tirando um pouco o sono. Mas faz parte, né? Entre um paper e outro, gosto de dar uma caminhada no fim da manhã para abrir a mente para novas ideias. Sentir aquele vento do mar me traz uma calma e uma...